параметри якої легко оцінюються методом НК, для чого досить скласти і вирішити систему нормальних рівнянь. Однак помітимо, що після такого функціонального перетворення ми підмінюємо пошук мінімуму квадратів вихідних похибок [e2 ] мінімізацією зовсім іншого функціонала [e2] = [e2×(F'(y))2] . Неважко уявити ситуацію, коли множник F'(y) приймає істотно різні значення для різних спостережень, в результаті чого гомоскедастичність нев’язок моделі буде порушена.
Приведемо приклад наслідку порушення гомоскедастичністі, а також модифіковану процедуру МНК, призначену для подолання цих утруднень.
Нехай значення у, що спостерігаються, породжуються точною
залежністю  , на яку накладені похибки e = ±0,05 (тобто
y = h(x) + e );
аргумент x приймає послідовні цілі значення 0, 1, 2, 3, 4, 5, 6.
Чи можливо методом НК відновити аналітичний вид цієї
формули за такими даними спостережень? Припускається, що форма зв’язку нам
відома 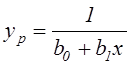 , таким чином, мова йде тільки про оцінку
параметрів b0 і b1 , значення яких повинні
бути близькими до одиниці (як було прийнято в породжуючій залежності).
Після функціонального перетворення Y=1/y модель формально стає лінійною
Yp = b0 + b1 x
У табл. 10 і на рис. 13 наведені вихідні дані (x, h, e, y), перетворені значення результативної ознаки (1/h, 1/y) і нова система похибок (e = 1/h ‑ 1/y) .
Таблиця 10
Вихідні і перетворені дані
|
n |
x |
h |
e |
y |
1/h |
1/y |
e |
|
1 |
0 |
1 |
0,05 |
1,050 |
1 |
0,952 |
‑0,048 |
|
2 |
1 |
0,5 |
‑0,05 |
0,450 |
2 |
2,222 |
0,222 |
|
3 |
2 |
0,333 |
0,05 |
0,383 |
3 |
2,611 |
‑0,389 |
|
4 |
3 |
0,25 |
‑0,05 |
0,200 |
4 |
5 |
1 |
|
5 |
4 |
0,2 |
0,05 |
0,250 |
5 |
4 |
‑1 |
|
6 |
5 |
0,167 |
‑0,05 |
0,117 |
6 |
8,547 |
2,547 |
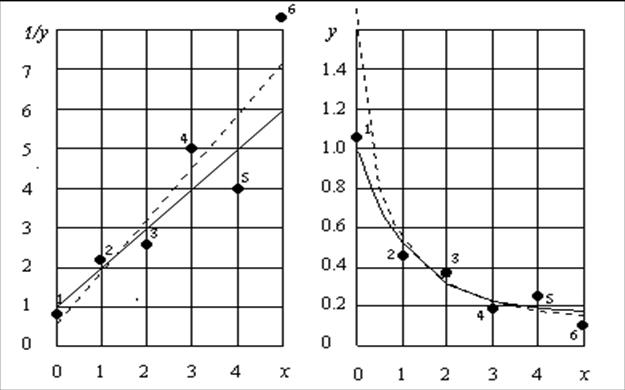
Вже з цієї таблиці можна побачити “розбовтування” – збільшення розкиду перетворених даних із зростанням змінної х. На рис. 13 а це видно ще ясніше, причому остання точка (x , 1 /y) навіть вийшла за поле графіка і схожа на викид. І, як і всякий викид, ця точка перетягнула в свій бік всю лінію регресії.
Наведемо всі викладки для розрахунку параметрів моделі
1 / y = b0 + b1 x + e .
Система нормальних рівнянь має вигляд:
(умови ортогональності нев’язок до кожного члена моделі [e]=0, [ex]=0).
а б
Рис. 13 Нелінійна залежність у вихідних змінним (б)
і після функціональних перетворень (а)
 емпіричні
точки;
Відновлена по МНК;
Породжуюча залежність.
Усі необхідні суми підраховані в табл. 11, звідки одержуємо:
23,332 = b0 . 6 + b1 . 15 ;
81,179 = b0 . 15 + b1.55 .
Таблиця 11
Розрахунок сум для МНК
|
n |
x |
x2 |
y |
1 / y |
х / y |
1 / yp |
yp |
|
1 |
0 |
0 |
1,050 |
0,952 |
0 |
0,624 |
1,601 |
|
2 |
1 |
1 |
0,450 |
2,222 |
2,222 |
1,930 |
0,518 |
|
3 |
2 |
4 |
0,383 |
2,611 |
5,222 |
3,236 |
0,309 |
|
4 |
3 |
9 |
0,200 |
5,000 |
15,000 |
4,541 |
0,220 |
|
5 |
4 |
16 |
0,250 |
4,000 |
16,000 |
5,847 |
0,171 |
|
6 |
5 |
25 |
0,117 |
8,547 |
42,735 |
7153 |
0140 |
|
Суми |
15 |
55 |
23,332 |
81,179 |
Уважаемый посетитель!
Чтобы распечатать файл, скачайте его (в формате Word).
Ссылка на скачивание - внизу страницы.