Суммируем элементы ряда последовательно за каждые 12 месяцев со сдвигом на один момент времени.
Получаем: 98,6;93,3;…;92,9;…;76,7;76,1.
Разделив полученные суммы на 12, найдем скользящие средние:
8,217;7,775;…;7,742;…;6,392;6,342.
Приведем эти значения в соответствие с фактическими моментами времени, для чего найдем средние значения из двух последовательных скользящих средних – центрированные скользящие средние:
7,996;7,642;…;7,946;…;6,429;6,367.
Шаг 2. Расчет значений сезонной компоненты S.
Найдем оценки сезонной компоненты как разность между фактическими значениями ряда и центрированными скользящими средними.
Таблица 2.4
|
год |
месяц |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
|
1 |
- |
- |
- |
- |
- |
- |
-1,796 |
0,058 |
0,304 |
1,871 |
0,775 |
-0,729 |
|
2 |
-1,038 |
0,237 |
-0,31 |
0,242 |
-0,242 |
-1,571 |
-2,404 |
-0,688 |
-0,717 |
0,6 |
4,933 |
1,183 |
|
3 |
0,558 |
0,733 |
-0,2 |
-0,537 |
-0,246 |
-1,7 |
-1,854 |
0,017 |
0,617 |
1,775 |
1,058 |
-1,071 |
|
4 |
-0,733 |
0,396 |
0,337 |
0,296 |
-0,354 |
-1,004 |
-1,679 |
0,533 |
0,263 |
1,8 |
0,825 |
-1,129 |
|
5 |
-0,366 |
- |
- |
- |
- |
- |
- |
|||||
|
|
-0,395 |
0,456 |
-0,06 |
-9E-16 |
-0,281 |
-1,425 |
-1,933 |
-0,02 |
0,117 |
1,512 |
1,898 |
-0,436 |
|
|
-0,348 |
0,503 |
0,01 |
0,047 |
-0,233 |
-1,378 |
-1,886 |
0,027 |
0,164 |
1,559 |
1,945 |
-0,389 |

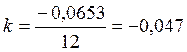
 =
 -
 (2.18)

Шаг 3. Элиминируем влияние сезонной компоненты, вычитая ее значение из каждого значения исходного временного ряда. Получим: Т+Е = Х-S.
Таблица 2.5
|
Х2 |
|
Т+Е |
|
11,2 |
-0,348 |
11,548 |
|
10,3 |
0,503 |
9,797 |
|
9,2 |
-0,009 |
9,209 |
|
… |
… |
… |
|
6,1 |
-0,233 |
6,333 |
|
4,7 |
-1,377 |
6,077 |
|
4,3 |
-1,886 |
6,186 |
Шаг 4. Используя регрессионный анализ, проведем аналитическое выравнивание ряда Х-S. Построим функции тренда:
1) Т1 = 
Для нахождения  используем метод наименьших квадратов:
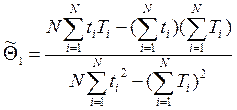 (2.19)
 (2.20)
Получаем следующее уравнение: Т1 = 
Далее построим функцию значений линии тренда и
найдем прогнозные значения  .
Таблица 2.6
Расчет прогнозных значений для Т1
|
Т1 |
Т1+S |
|
8,405 |
8,058 |
|
8,364 |
8,866 |
|
8,322 |
8,312 |
|
8,280 |
8,327 |
|
8,239 |
8,005 |
|
… |
… |
|
6,322 |
6,312 |
|
6,279 |
6,327 |
|
6,238 |
6,005 |
|
6,197 |
4,819 |
|
6,155 |
4,269 |
Графически анализ прогноза для Т1 представлен на рисунке 2.2.
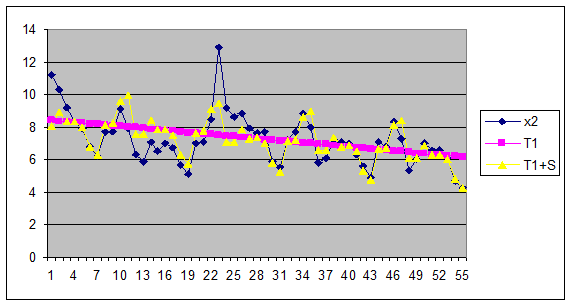
Рис. 2.2. Анализ прогноза для Т1
2) Т2 =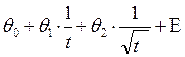
Построим матрицу значений независимых переменных.

Сделаем матричные обозначения:
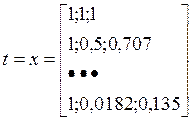

Оценка неизвестных параметров 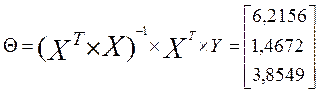
Далее построим функцию значений линии тренда и
найдем прогнозные значения .
Таблица 2.7
Расчет прогнозных значений для Т2
Уважаемый посетитель!
Чтобы распечатать файл, скачайте его (в формате Word).
Ссылка на скачивание - внизу страницы.

