· Настоящая стоимость минимальных арендных платежей на начало срока аренды равна или превышает справедливую стоимость объекта аренды.
· Арендованный актив имеет особый характер, что дает возможность только арендатору использовать его без расходов на модернизацию, модификацию, дооборудование.
· Арендатор может продлить аренду актива за плату значительно ниже арендной.
Основные понятия:
Минимальные арендные платежи (аннуитет) – платежи, подлежащие уплате арендатором в течении срока аренды.
Финансовый доход арендодателя – разница между суммой аннуитета и платой за оборудование.
Настоящая стоимость минимальных арендных платежей – дисконтированная сумма будущих платежей, которая будет необходима для погашения обязательств по аренде.
При осуществлении операций по финансовой аренде, арендатор периодически уплачивает арендодателю аннуитет , который состоит из двух составляющих:
1. Проценты за пользование имуществом (финансовый расход у арендатора, доход у арендодателя)
2. Часть уплаты стоимости оборудования
В зависимости от условий договора финансового лизинга:
1. Указана сумма аннуитета и арендная ставка %, то необходимо рассчитать настоящую стоимость минимальных арендных платежей по формуле:
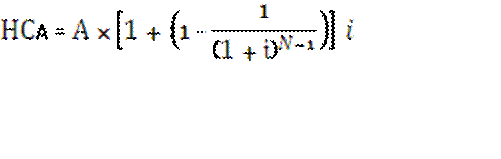
НСА – минимальная стоимость арендных платежей (стоимость объекта аренды)
А – Аннуитет
i – ставка процента (в доле)
2. В этом случае, если в договоре указана стоимость основных средств, аннуитет, то специальных расчетов не нужно.
С точки зрения налогового учета, финансовый лизинг приравнивается к купле – продаже, т.е. при передачи объекта аренды арендатора , у лизингодателя возникает валовой доход и налоговые обязательства, а у лизингополучателя – налоговый кредит и увеличивается соответствующая группа основных средств . Амортизация объекта финансовой аренды начисляется арендатором в течении срока полезного использования.
Учет у лизингодателя
1. Приобретено оборудование: Д15 К631
2. Отражаем налоговый кредит: Д641 К631
3. Вводим в эксплуатацию: Д10 К15
4. Передаем оборудование Д181 К746
в лизинг (по НСА)
5. Отражаем НО по НДС: Д746 К641
6. Списываем с/с ОС:
Износ Д13 К10
ОС Д286 К10
Д943 К286
7. При наступлении периода платежа аннуитета:
Начисляем аннуитет:
· В части платы за оборудование: Д377 К18
· В части % : Д373 К732
Оплачен аннуитет:
· В части платы за оборудование: Д311 К377
· В части % : Д311 К373
Учет у лизингополучателя
1. Получен объект аренды Д15 К531
(НСА) Д641 К531
2. Ввод в эксплуатацию Д10 К15
3. Начислена амортизация Д23,91,92,93 К13
4. Отражена амортизация на Д09
забалансовом счете
5. Начисляем аннуитет
· В части платы за Д531 К611
Оборудование
· В части % Д952 К684
6. Оплачен аннуитет Д611 К311
Д684 К311
Пример:
Передано оборудование на 2 года под 20% годовых, минимальные арендные платежи 30 000.Уплачивается ежеквартально. Передано 1.01.2008г. Стоимость оборудования 203 591,2(НСА)
|
Дата |
Аннуитет |
Финансовый доход/расход |
Плата за оборудование |
Задолжность за оборудование |
|
1.01.08 |
30 000 |
– |
– |
203 591,2 |
|
1.04.08 |
30 000 |
10 179,56 |
19 820,44 |
183 770,76 |
|
1.07.08 |
30 000 |
|||
|
1.10.08 |
30 000 |
Задача
Арендатором арендодателю передано оборудование:
Справедливая стоимость 230 238, сроком на 3 года под 10% годовых, аннуитет уплачивается 1 раз в год. Стоимость приобретения оборудования 180 000, с НДС, сроком эксплуатации оборудования 5 лет. Метод амортизации – прямолинейный. Рассчитать аннуитет. Составить проводки у арендатора, арендодателя.
Ликвидация предприятия.
В соответствии со статьей 110 ГКУ юридическое лицо ликвидируется в 2 случаях:
1) По решению участников
2) По решению суда
После принятия решения о ликвидации предприятия в СМИ публикуется объявление о ликвидации, создается ликвидационная комиссия, погашаются требования кредиторов и т.д. Очередность удовлетворения требований кредиторов:
1) Удовлетворяются требования о возмещении вреда, причиненного увечью или смертью и требования кредиторов обеспеченные залогом.
2) Удовлетворяются требования работников, связанные с трудовыми отношениями
3) Требования о налогах и сборах
4) Все остальные.
Существуют следующие этапы процесса прекращения деятельности предприятия:
1. Принятие решения о прекращении (учредителями или судом)
2. Назначение ликвидационной комиссии или ликвидатора (решение принимается учредителями или судом)
В соответствии со статьей 105 РКУ ликвидационная комиссия наделена следующими полномочиями:
· К ней переходят полномочия по управлению делами предприятия
· Она выступает в суде от имени предприятия
· Размещает объявление о ликвидации и принятии требований кредиторов (срок принятия требований не менее 2 месяцев)
3. Государственный регистратор вносит в государственный реестр запись о прекращении деятельности предприятия.
В этом случае, если предприятие прекращает свою деятельность в связи с ликвидацией, должны быть соблюдены следующие моменты:
· Юридическое лицо обязано составить ликвидационный баланс, который имеет две разновидности:
Уважаемый посетитель!
Чтобы распечатать файл, скачайте его (в формате Word).
Ссылка на скачивание - внизу страницы.