
Коефіцієнтний аналіз
1. Показники майнового стану
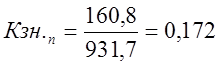 |
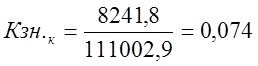 |
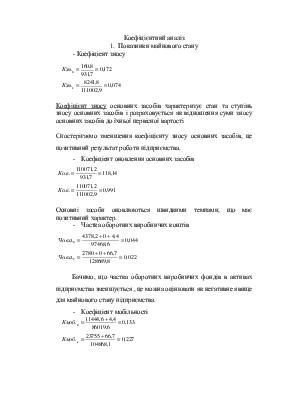
Коефіцієнт зносу основних засобів характеризує стан та ступінь зносу основних засобів і розраховується як відношення суми зносу основних засобів до їхньої первісної вартості
Спостерігаємо зменшення коефіцієнту зносу основних засобів, це позитивний результат роботи підприємства.
- Коефiцiент оновлення основних засобiв
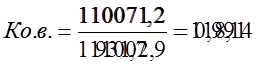 |
Основні засоби оновлюються швидкими темпами, що має позитивний характер.
- Частка оборотних виробничих коштiв
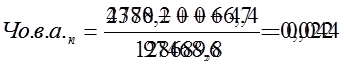 |
- Коефiцiент мобiльностi
 |
Цей коефіцієнт показує, скільки оборотних активів припадає на 1 грошову одиницю необоротних активів, тобто він характеризує потенційну можливість перетворення активів у ліквідні засоби. Отже, на початок року на 1 грошову одиницю необоротних активів припадає 0,133 грошові одиниці оборотних активів, на кінець року – 0,227 грошові одиниці. Для промислових підприємств рекомендоване значення цього коефіцієнту становить 0,5; в нашому випадку спостерігається перевищення необоротних активів над оборотними, це свідчить про низьку мобільність (ліквідність) майна підприємства. Збільшення коефіцієнту свідчить про збільшення потенційної можливості перетворення активів у ліквідні засоби.
2. Показники дiловоi активностi
- Коефiцiент оборотностi обiгових коштiв
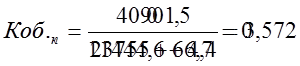 |
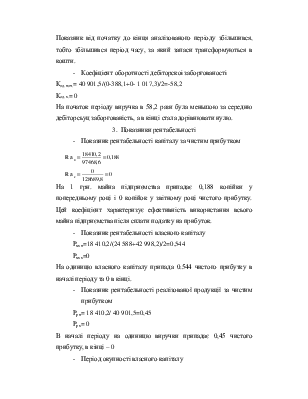
Показник від початку до кінця аналізованого періоду зменшився, отже зменшилась кількість оборотів обігових коштів.
-
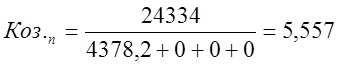 |
 |
Показник від початку до кінця аналізованого періоду збільшився, тобто збільшилась кількість оборотних коштів, інвестованих у запаси.
- Перiод одного обороту запасiв
То.з.поч =365/0=0
То.з.к =365/5,557=65,68
Показник від початку до кінця аналізованого періоду збільшився, тобто збільшився перiод часу, за який запаси трансформуються в кошти.
- Коефiцiент оборотностi дебiторскоi заборгованостi
Код.поч.= 40 901,5/(0-388,1+0- 1 017,3)/2=-58,2
Код.к.= 0
На початок періоду виручка в 58,2 рази була меньшою за середню дебіторсьуц заборгованість, а в кінці стала дорівнювати нулю.
3. Показники рентабельності
-
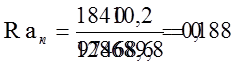 |
На 1 грн. майна підприємства припадає 0,188 копійки у попередньому році і 0 копійок у звітному році чистого прибутку. Цей коефіцієнт характеризує ефективність використання всього майна підприємства після сплати податку на прибуток.
- Показник рентабельності власного капіталу
Рвкп=18 410,2/(24 588+42 998,2)/2=0,544
Рвкк=0
На одиницю власного капіталу припада 0.544 чистого прибутку в началі періоду та 0 в кінці.
- Показник рентабельності реалізованої продукції за чистим прибутком
Ррп= 18 410,2/ 40 901,5=0,45
Ррк= 0
В началі періоду на одиницю виручки припадає 0,45 чистого прибутку, в кінці – 0
- Період окупності власного капіталу
Тп= 24 588/ 18 410,2=1,335
Тк= 42 998,2/0
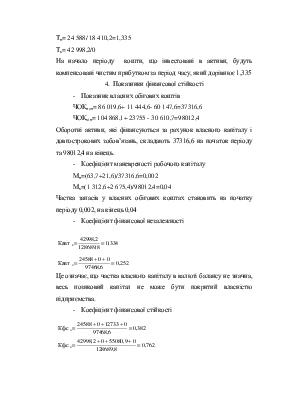
На начало періоду кошти, що інвестовані в активи, будуть компенсовані чистим прибутком за період часу, який дорівнює 1,335
4. Показники фінансової стійкості
- Показник власних обігових коштів
ЧОКпоч= 86 019,6+ 11 444,6- 60 147,6=37316,6
ЧОКкін= 104 868,1+ 23755 - 30 610,7=98012,4
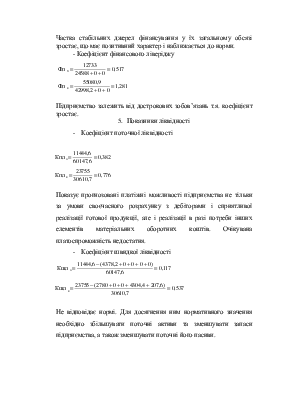
Оборотні активи, які фінансуються за рахунок власного капіталу і довгострокових зобов’язань, складають 37316,6 на початок періоду та 98012,4 на кінець.
Уважаемый посетитель!
Чтобы распечатать файл, скачайте его (в формате Word).
Ссылка на скачивание - внизу страницы.