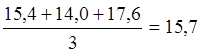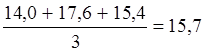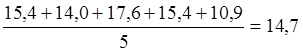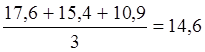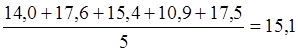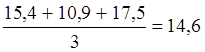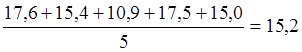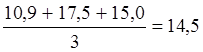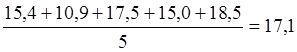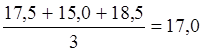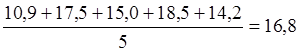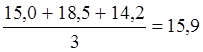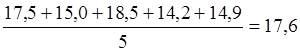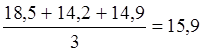
Средний уровень ряда для моментных рядов (как средняя хронологическая
простая или взвешенная): 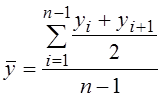 ,
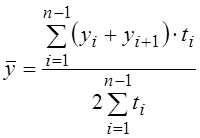 .
Средний абсолютный прирост 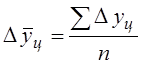 ,
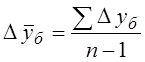 .
Средний коэффициент роста 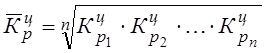 .
Средний темп роста  .
Средний темп прироста  .
Коэффициент опережения 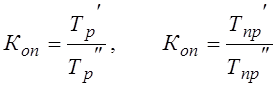 .
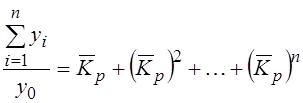 – средняя
параболическая формула предложена в 1975 г. проф. Л.С.Казинцом.
Ряд динамики разбивается на две равные или почти
равные части. Проверяется гипотеза о существовании разности средних:  . Для малых выборок за основу
проверки берется
 – критерий Стьюдента. При
 гипотеза об отсутствии тренда
отвергается, при
 гипотеза принимается. В случае
равенства или при несущественном различии дисперсий двух исследуемых
совокупностей
 исчисляется отношение
средних с помощью выражения:
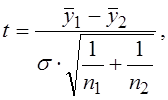 где
 – средние для первой и второй
половины ряда динамики,
 – число
наблюдений в этих частях ряда,
 – среднее
квадратическое отклонение разности средних.
Значение берется с числом
степеней свободы равным  . Необходимое
значение
 можно определить на основе средней
взвешенной величины дисперсий отдельных совокупностей:
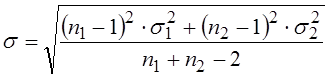 .
При оценивании дисперсий для первой и второй частей
ряда динамики возьмем число степеней свободы, соответственно равное  :
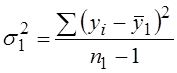 .
Проверка гипотезы о равенстве дисперсий реализуется с помощью F–критерия, который основан на сравнении расчетного отношения с табличным:
 , где
 .
Если расчетное значение F меньше, чем табличное,
при заданном уровне вероятности  , то можно принять
гипотезу о равенстве дисперсий. Если же F больше, чем табличное значение, то гипотеза о
равенстве дисперсий отклоняется, и, следовательно, формула для испытания разности средних не
может быть применена.
Данный метод дает вполне приемлемые результаты лишь в случае рядов с монотонной тенденцией.
Методы анализа основной тенденции (тренда) в рядах динамики
Основной тенденцией развития (трендом) называется плавное и устойчивое изменение уровня явления во времени, свободное от случайных колебаний.
Метод усреднения по левой и правой половине. Разделяют ряд динамики на примерно равные части, находят для каждой из них среднее арифметическое значение и проводят через полученные точки линию тренда на графике.
Метод укрупнения интервалов. Ряд динамики разбивается на две равные или почти
равные части. Проверяется гипотеза о существовании разности средних:  . Для малых выборок за основу
проверки берется – критерий Стьюдента.
Метод скользящей средней.
Пример. Исходные данные и результаты расчета скользящей средней, ц/га
|
Год |
Фактический уровень урожайности, ц |
Скользящая средняя |
|
|
Трехлетняя |
Пятилетняя |
||
|
1994 |
15,4 |
– |
– |
|
1995 |
14,0 |
|
– |
|
1996 |
17,6 |
|
|
|
1997 |
15,4 |
|
|
|
1998 |
10,9 |
|
|
|
1999 |
17,5 |
|
|
|
2000 |
15,0 |
|
|
|
2001 |
18,5 |
|
|
|
2002 |
14,2 |
|
– |
|
2003 |
14,9 |
– |
– |
|
|
|||
При сглаживании по четному числу уровней значение скользящей средней относится к промежутку между временными точками, тогда из каждой пары смежных промежуточных значений скользящих средних находят среднюю арифметическую, которую и относят к определенной дате (периоду). Такой прием двойного расчета сглаженных уровней называется центрированием.
Метод аналитического выравнивания.
1.
определение на основе
фактических данных вида гипотетической функции  ,
способной наиболее адекватно отразить тенденцию развития исследуемого
показателя;
2. нахождение по эмпирическим данным параметров указанной функции;
3. расчет по найденному уравнению теоретических (выровненных) уровней.
Правила:
1. выравнивание по прямой линии, если абсолютные приросты более или менее постоянны;
2. выравнивание по параболе второго порядка, если ускорения более или менее постоянны;
3. выравнивание по показательной функции, если значения уровней меняются в геометрической прогрессии, т.е. цепные коэффициенты роста более или менее постоянны;
4. выравнивание по гиперболе, если обнаружена тенденция замедленного снижения уровней ряда.
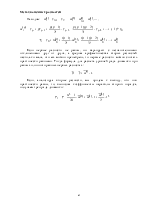
См. системы нормальных уравнений, полученных методом наименьших квадратов:
1) для линейной зависимости:
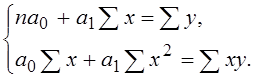
2) для параболической зависимости:
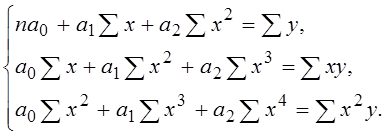
или: 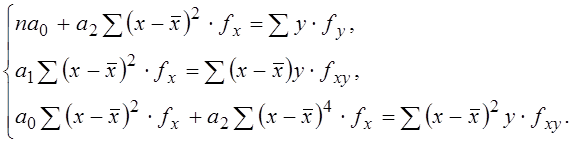
3) для показательной зависимости:
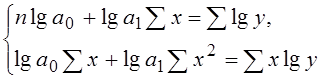
4) для гиперболической зависимости:
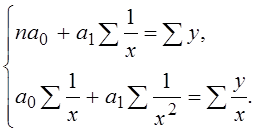
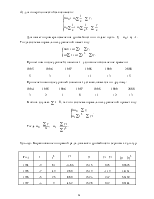
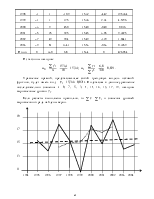
Для нашего примера изменения урожайности по годам:
пусть  . Тогда система нормальных уравнений
имеет вид:
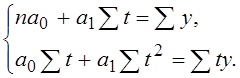
При четном числе уровней значения t – условное обозначение времени:
1995 1996 1997 1998 1999 2000
-5 -3 -1 +1 +3 +5
При нечетном числе уровней значения t устанавливаются по-другому:
Уважаемый посетитель!
Чтобы распечатать файл, скачайте его (в формате Word).
Ссылка на скачивание - внизу страницы.